日本总务省9月18日公布的数据显示,剔除生鲜食品后,日本8月核心消费价格指数(CPI)同比上涨1.7%。至此,日本核心CPI已连续60个月同比上涨。
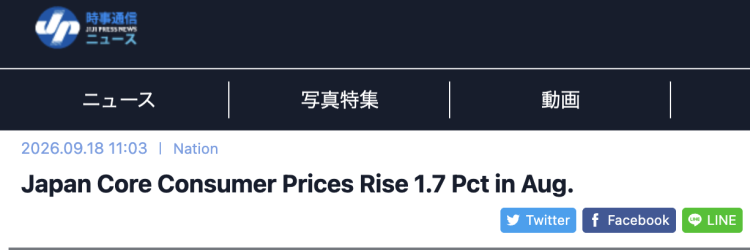
日本时事通信社网站报道截图
南开大学日本研究院副院长张玉来在接受总台环球资讯《闪评》栏目专访时指出,当前日本通胀已从成本推动演变为由高市政权扩张性财政政策引发的信心危机。
当前的日本通胀已经不再是单纯的成本推动型通胀,其背后更是高市政权扩张性财政政策,造成了市场信心的持续消耗,也助长了日元贬值的倾向,推动物价进一步上涨,令日本国债和货币的可信度大打折扣。
日本总务省的物价统计显示,8月份饮料类的商品价格上涨了6%,蔬菜类上涨了5.5%,而生鲜鱼类甚至上涨超过了13%。这些没有得到财政补贴的商品物价形势依然严峻,而且日本核心CPI已经连续上涨了60个月,严峻通胀已经对居民生活产生了巨大冲击。
另一方面,日本人均实际工资已经连续4年下降,恩格尔系数已经上升至28.6%,创下1981年以来的新高,这就意味着普通家庭必须将收入的1/3用于吃饭饮食。很显然来自于财政补贴的金额,远不及物价的涨幅。在高市内阁继续大举发债,不断扩大财政支出的背景下,日本通胀形势无疑将会进一步加剧。
三菱日联研究与咨询公司首席研究员小林真一郎指出,近期日本政府为电费和燃气费提供了财政补贴。预计该政策结束后,能源价格上涨的传导效应仍将持续。此外,频发的自然灾害也可能对食品等领域造成广泛冲击。据此判断,即便维持当前抑制物价的相关对策,到本财年末,物价涨幅仍存在冲高至3%左右的可能性。

日本《读卖新闻》网站报道截图
18日,日本央行宣布将政策利率上调25个基点至1.25%,升至1995年以来的最高水平。此次加息距离今年6月的加息仅仅间隔了3个月,凸显了日本经济当前难以回避的深层困境。
张玉来分析认为,日本央行虽已加息至1.25%,但仍明显落后于通胀曲线,年内仍有加息空间,但面临来自高市政府的巨大阻力。
强调积极财政的高市内阁对央行加息一直站在反对的立场。在刚刚结束的央行货币政策会议上,高市早苗提名的两名货币政策委员就对加息投了反对票。
市场普遍预测,一旦财政补贴结束,物价形势将再次冲高。对此,日本央行行长植田和男在记者会上表示,今后央行的加息的节奏和力度都有可能加强。不过加息虽然有利于控制通胀,但也会导致日本国内消费进一步疲软。由此来看,日本央行今后的加息步伐仍然会表现得比较谨慎。

路透社网站报道截图
张玉来进一步指出,日本若因通胀压力而加快加息步伐,不仅会对国内经济产生重大影响,负面影响还会外溢到国际金融市场。
首先就是金融渠道的影响。由于日本长期实行金融宽松政策,导致日元一直是全球最便宜的融资货币,这就导致了大量的套息交易的存在。一旦日本加息,借日元的成本上升,投资者就不得不抛售海外资产换回日元还债,这就会引起国际资金从其他市场撤离转向日元资产,因此引发国际金融市场的动荡。
日元升值也会导致日本汽车及电子产品的出口竞争力被削弱,这就会给其他竞争对手提供替代机会。日本作为能源资源进口大国,加息抑制国内消费之后,对大宗商品的进口也会减少,给资源输出国带来压力。
不过日本最大的风险还在于一旦出现政策失误或将导致其财政崩盘。曾任日本财务省副大臣的石野康治就多次表示,日本财政破产的风险已经近在咫尺,如今日本政府的债务余额已经突破1300万亿日元,威胁世界经济的这头“灰犀牛”显然越来越近。
来源 | 总台环球资讯
记者、编辑 | 单立娟
签审 | 李琳
监制 | 蔡耀远