9月24日,日本国债市场各期限国债收益率大幅上升。其中,作为长期利率指标的新发10年期国债收益率升至3.075%,创1996年8月以来新高。此外,新发2年期日本国债收益率也创下1995年4月以来新高。
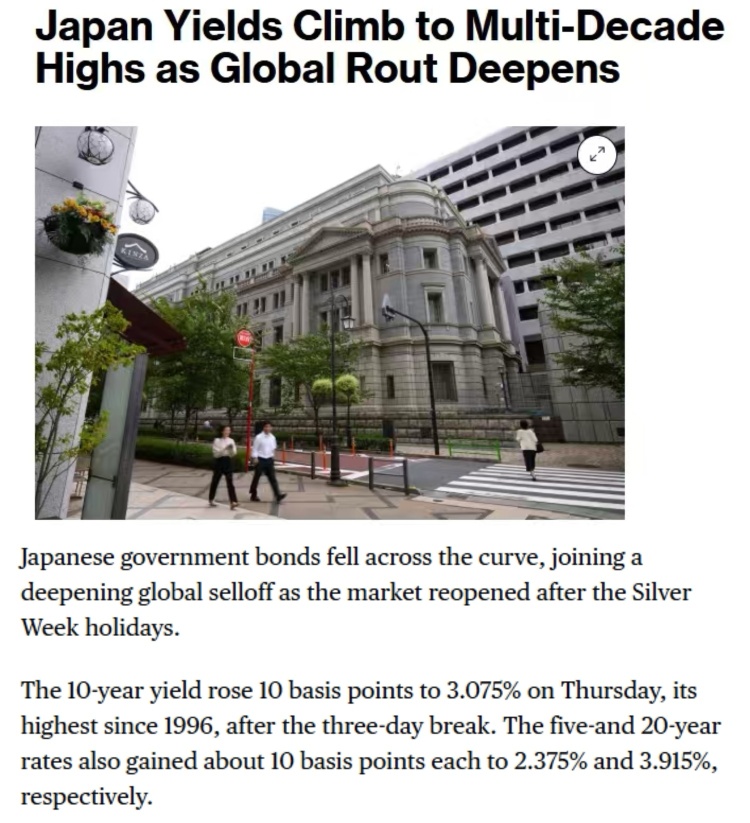
彭博社报道截图
国务院发展研究中心国际技术经济研究所研究员魏亮在接受总台环球资讯《闪评》栏目采访时表示,近期日本多期限国债收益率快速攀升,部分期限品种在债市上甚至出现垄断行情。这一现象背后,是多重因素共同作用的结果。
国务院发展研究中心国际技术经济研究所研究员魏亮
从日本国内因素来看,主要是日本收缩资产负债表、结束非常规货币政策的累积效应。2024年夏季开始,日本央行决定减少购买日本国债,到了2026财年之后,累积效应已经非常明显地体现出来。
一方面是日本政府依然推行扩张性财政政策,另一方面日本央行要收缩资产负债表,这就导致国债市场上供给日益大于需求。在这样的状况下,就形成了国债收益率上升的温床,也就是投资者抛售日本国债的温床。
从发达国家目前的财政稳定性,包括国债收益率和债市状况来看,除日本国债之外,近一段时间以来,美国国债收益率也在上升。这种联动性也使得日本国债同样遭受抛售,因此也在日本国债市场上产生了联动的传导效应。
从最近来看,美联储加息,日本央行也随之加息。货币政策的动作实际上也给日本国债带来较大压力,使其必须随着包括美联储在内的中央银行利率调整,重新给国债确定一个合适的价格。
市场认为,日本央行未来加息节奏仍存在不确定性。魏亮分析认为,从目前情况来看,日本央行确实存在进一步加息的动机,但如果进一步加息,对其国债可持续性乃至日本财政可持续性,都将构成严峻考验。
国务院发展研究中心国际技术经济研究所研究员魏亮
一方面,日元转而走软,为使其不过度疲软,加息显然是一种方法。另一方面,从日本通胀水平来看,国际传导压力持续加大,也推动日本央行产生加息动机。何况从日本央行货币政策正常化视角来看,随着资产负债表调整,数量型工具调整之后,利率这样的价格型工具也需要进行调整,也就是加息。
同时,考虑到美国、欧元区利率上行,也给日本央行带来加息压力,即通过加息防范更多资金流出日本,防范全球市场对日本经济进一步看淡。
日本是国债占GDP比例在全球发达国家,包括绝大多数国家当中占比最高的国家。在这种特殊情形下,日本央行加息会加重日本财政偿还利息的负担,令全球投资者更加质疑日本经济。虽然日本经济包括日本金融债务结构在全球范围内都具有特殊性,但这种特殊性是否能够扛住当前内外部经济的负面预期或负面看法,确实值得继续观察。
同时,日本央行加息的举措,恐怕也很难抑制实际上由外部向日本传导的通货膨胀压力,相反恐怕还会损害日本经济本身。所以现在日本央行确实处于既要货币政策正常化,又要抑制数值上的通货膨胀,还要防范日本经济被国际投资者看淡甚至被放弃的“三难境地”。对于日本央行来说,下一步再作出新的货币政策决策也是十分艰难的。
来源 | 总台环球资讯
采编 | 王洹星
签审 | 王倩
监制 | 邹浩宇