美国财政部10月16日公布的数据显示,截至9月30日的2026财年,美国联邦预算赤字为1.99万亿美元,较2025财年的1.78万亿美元增加2170亿美元。这是自2021财年2.77万亿美元赤字以来的最大缺口,也是美国历史上第三大年度赤字。
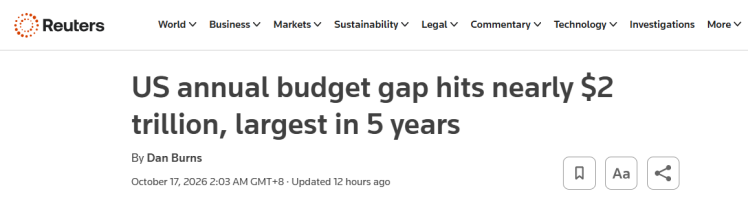
路透社相关报道截图
美国财政部数据显示,美国2026财年总收入创纪录地达到5.40万亿美元,同比增长3%;总支出同样创下历史新高,达7.40万亿美元,同比增长6%。
中国人民大学重阳金融研究院研究员刘英在接受总台环球资讯《闪评》栏目专访时分析认为,美国2026财年总收入、总支出双双创历史新高,但财政赤字依然创下五年来新高,暴露出美国财政长期存在的结构性问题。
观点速览
这组数据其实揭示的不是一个周期性的波动,而是深层的结构性失衡、支出刚性化与收入弹性不足的严重问题。
美国财政支出的增速是财政收入的两倍。其中三大刚性支出:社会保障、医保支出、债务利息已经合计占到支出的大部分,而且都是法定强制性支出,不随着经济周期的收缩而收缩,也不受到国会年度拨款约束。这意味着美国的财政政策空间正被吞噬。
美国债务利息支出成为推高赤字的重要因素。数据显示,2026财年美国联邦政府债务利息支出总计1.36万亿美元,同比增幅12%,目前仅次于社会保障支出以及医疗保险和医疗补助合计支出。而美国国债总额约两个月前突破40万亿美元大关。
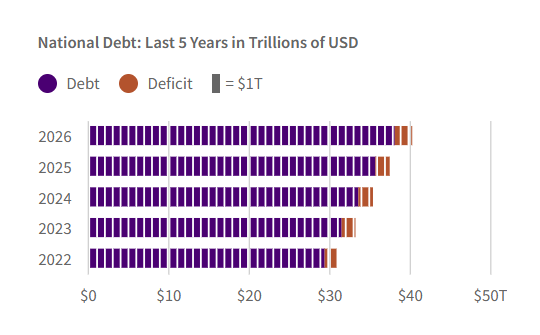
美国过去5年国家债务和赤字统计图表
刘英认为,利息支出持续飙升,将会进一步推高债务,形成恶性循环。未来即使美联储降息,也难以缓解当前的财政困局。
观点速览
利息支出成为第三大支出项,标志着美国财政已进入“借新债还旧债”的自我强化循环。特别是美联储加息的背景下,美国财政赤字越大,就会被迫进一步发债,进入恶性循环。
美联储的利率政策对利息支出的影响是双向且滞后的。
一方面是存量效应,利息支出存在进一步上行的惯性。随着低息债券陆续到期,并且以较高利率滚动再融资,它的利息支出就存在着基本上行的惯性。即便是美联储开始降息,短期也难以扭转。
另一方面是增量效应,也就是美联储维持4%的利率水平甚至更久,而新增的债务融资成本将持续高企,进一步挤压财政空间。
核心矛盾是美联储的利息政策本来应服务于通胀和就业目标,但现已成为财政可持续的一个外部变量。而外部变量就是高利率抑制通胀的同时,加速财政恶化,这正是货币政策跟财政政策之间的日益尖锐的冲突。
关税退款也是赤字扩大的原因之一。美国最高法院今年裁定特朗普第一任期内实施的大部分关税无效,导致2026财年净关税收入下降220亿美元,全年关税退款达1450亿美元,净关税收入降至约1730亿美元,降幅11%。
在刘英看来,特朗普的关税政策已经从所谓的“增收工具”变成财政拖累,即使关税继续加码,也难以改善美国的财政状况。
观点速览
关税从财政收入的“增收工具”,沦为财政拖累,是本次数据里颇具讽刺意味的一笔。
关税从来不是可靠的财政工具,它既受制于法律的挑战,又受制于贸易伙伴的反制和供应链的重构,所以关税的增收属性极不稳定。
当关税被当作财政收入来源时,一旦遭到司法或贸易层面的逆转,反而会形成净财政损失,这也暴露出把贸易政策工具化或财政化的脆弱性。
此外,2026财年美国国防支出增加480亿美元至9170亿美元,增幅6%。美国财政部官员表示,尚不清楚国防支出增长中有多少可归因于美国和以色列今年对伊朗发动的战争。

路透社相关报道截图
该官员称,财政部估算2026财年赤字占GDP比例约为6.2%,但拒绝透露所使用的GDP预估值。2025财年实际赤字占GDP比例为5.8%。
刘英进一步分析认为,在社保、医保、利息、国防支出都在增加的背景下,美国削减财政支出难有抓手,未来美国财政想要回到收支平衡,缺乏现实路径。
观点速览
当前政治和经济结构下,美国财政回归收支平衡缺乏现实路径。滚雪球式的利息增长已让美国财政进入不可逆的通道。
总体来看,美国财政面临的不是何时平衡的问题,而是何时触发危机的问题。只要美元霸权地位没有被动摇,全球依然愿意购买美债,这种“温水煮青蛙”式的恶化就可能会持续。但利息支出占比持续攀升正悄悄侵蚀这一前提。
财政可持续性将是未来数年美国乃至全球经济最大的“灰犀牛”。
来源 | 总台环球资讯